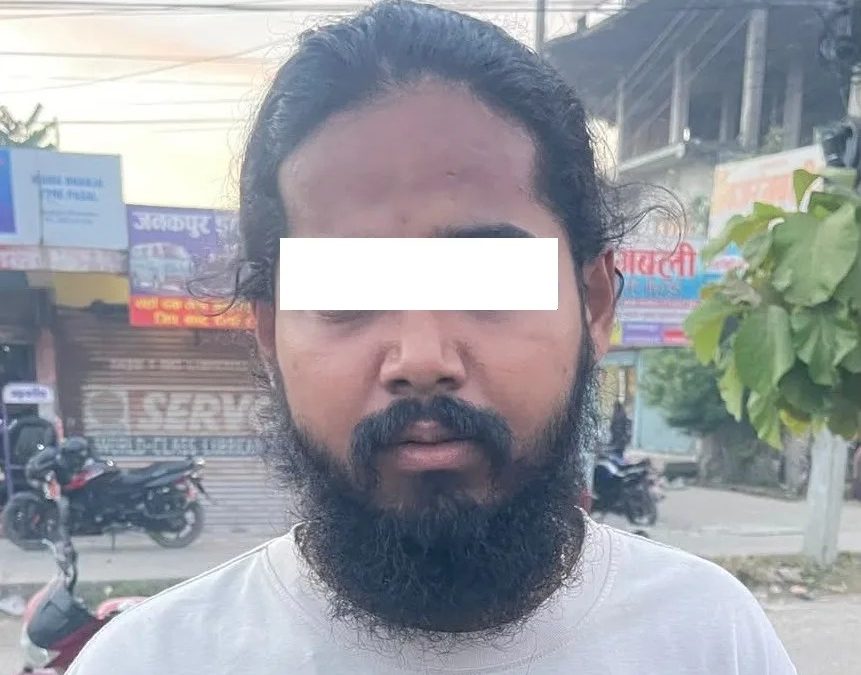
धनुषाको सबैला नगरपालिका-१२ का २८ वर्षीय सुनिलकुमार यादवलाई प्रहरीले पक्राउ गर्दा प्रारम्भिक अनुसन्धानबाट खुलेको एउटा तथ्यले नेपालको अवैध डिजिटल कारोबारको आकारबारे गम्भीर प्रश्न खडा गर्यो। प्रहरीका अनुसार यादवले विभिन्न विद्युतीय माध्यम र अनलाइन सट्टेबाजीका अनुप्रयोगमार्फत दुई अर्ब १६ करोड एक लाख २० हजार ८ सय २१ रुपैयाँ बराबरको क्रिप्टो कारोबार गरेको प्रारम्भिक अनुसन्धानबाट खुलेको छ। काठमाडौं उपत्यका अपराध अनुसन्धान कार्यालयले जिल्ला प्रहरी कार्यालय धनुषाको समन्वयमा उनलाई पक्राउ गरेको हो। उनीमाथि अभौतिक मुद्राको प्रयोग गर्न नहुने कसुरमा अनुसन्धान अघि बढाइएको प्रहरीले जनाएको छ।
राष्ट्र बैंकले शङ्कास्पद कारोबारको सूचना अनुसन्धान निकायलाई पठाइरहेको छ। कानुनले सट्टेबाजी र अभौतिक मुद्राको कारोबारलाई अपराध मानेको छ।
यो रकमलाई उनको व्यक्तिगत सम्पत्ति वा नाफा भनेर बुझ्नु हुँदैन। प्रहरीले सार्वजनिक गरेको विवरण कारोबारको कुल परिमाण हो। तर एउटै व्यक्तिसँग जोडिएको यति ठूलो कारोबारले नेपालमा प्रतिबन्धित क्रिप्टो सम्पत्ति, अनलाइन सट्टेबाजी र बैंकिङ प्रणालीबीच कस्तो सम्बन्ध विस्तार भइरहेको छ भन्ने प्रश्नलाई सतहमा ल्याएको छ। नेपाल प्रहरीको केन्द्रीय समाचार कक्षले २०८३ कात्तिक १३ मा सार्वजनिक गरेको विवरणमा अनलाइन बेटिङ र क्रिप्टो कारोबारसम्बन्धी सूचना पाएपछि अनुसन्धान अघि बढाइएको उल्लेख छ।
यो एक्लो घटना होइन। पछिल्ला तीन आर्थिक वर्षमा अनलाइन सट्टेबाजी र क्रिप्टो कारोबारमा संलग्न भएको आरोपमा प्रहरीले गरेको पक्राउको तथ्याङ्कले समस्या निरन्तर रहेको देखाउँछ। नेपाल राष्ट्र बैंकको वित्तीय जानकारी एकाइले सार्वजनिक गरेको प्रतिवेदनले बैंक तथा वित्तीय संस्थाबाट प्राप्त शङ्कास्पद कारोबारका विवरण, युवाको संलग्नता, अर्को व्यक्तिको बैंक खाता प्रयोग गर्ने प्रवृत्ति र विदेशसँग जोडिने कारोबारको जोखिम औँल्याएको छ।
क्रिप्टो कारोबार गरेको आरोपमा पक्राउ परेका धनुषाको सबैलाका युवक।
प्रहरीले पक्राउ गर्ने क्रम जारी राखेको छ। राष्ट्र बैंकले शङ्कास्पद कारोबारको सूचना अनुसन्धान निकायलाई पठाइरहेको छ। कानुनले सट्टेबाजी र अभौतिक मुद्राको कारोबारलाई अपराध मानेको छ। तर डिजिटल माध्यमबाट सञ्चालन हुने यस्ता गतिविधिको स्वरूप, कारोबारको गति र सीमापार पहुँचले अनुसन्धान तथा नियन्त्रणलाई परम्परागत अपराधभन्दा जटिल बनाइरहेको छ। प्रश्न केवल कति जना पक्राउ परे भन्ने होइन, पक्राउ परेका व्यक्तिको खातामा आएको रकम कहाँबाट आयो, कसलाई गयो, त्यसको वास्तविक सञ्चालक को हो र त्यसबाट सिर्जना भएको सम्पत्ति कहाँ पुग्यो भन्ने हो।
पक्राउको तथ्याङ्कले देखाएको विस्तार
नेपाल प्रहरीका अनुसार आर्थिक वर्ष २०८०/८१ मा अनलाइन सट्टेबाजीमा संलग्न भएको आरोपमा ६२ जना पक्राउ परेका थिए। तीमध्ये १३ जना विदेशी नागरिक थिए। आर्थिक वर्ष २०८१/८२ मा पक्राउ पर्ने संख्या बढेर १४८ पुग्यो। यसमध्ये ९३ जना विदेशी नागरिक थिए। आर्थिक वर्ष २०८२/८३ मा ४८ जना पक्राउ परे, जसमा २६ जना विदेशी नागरिक थिए।
क्रिप्टो कारोबारमा संलग्न भएको आरोपमा आर्थिक वर्ष २०८०/८१ मा १० जना पक्राउ परेका थिए। आर्थिक वर्ष २०८१/८२ मा यो संख्या बढेर ११७ पुग्यो। त्यस वर्ष पक्राउ परेकामध्ये ४५ जना विदेशी नागरिक थिए। आर्थिक वर्ष २०८२/८३ मा ४२ जना पक्राउ परे, जसमा सात जना विदेशी नागरिक थिए।
प्रहरीले २०८३ भदौ ३ मा सार्वजनिक गरेको विवरणअनुसार तीन आर्थिक वर्षमा अनलाइन सट्टेबाजीका घटनामा २५८ र क्रिप्टो कारोबारका घटनामा १६९ जना पक्राउ परेका छन्। दुवै शीर्षक जोड्दा ४२७ पक्राउ अभिलेख देखिन्छन्। तर एउटै व्यक्ति दुवै प्रकृतिका कसुरमा जोडिएको हुन सक्ने भएकाले यसलाई ४२७ जना फरक व्यक्ति नै पक्राउ परेको निष्कर्षका रूपमा लिन मिल्दैन।

नेपाल प्रहरीको मुख्यालय। फाइल तस्बिर
तथ्याङ्कले दुईवटा प्रवृत्ति देखाउँछ। पहिलो, अनलाइन सट्टेबाजी र क्रिप्टो कारोबारलाई प्रहरीले अलग–अलग शीर्षकमा अनुसन्धान गरिरहेको छ। दोस्रो, यी कारोबारमा विदेशी नागरिकको संलग्नता पनि उल्लेख्य छ। आर्थिक वर्ष २०८१/८२ मा दुवै प्रकृतिका घटनामा पक्राउ पर्ने संख्या उच्च देखिएको छ। त्यसपछि संख्या घटे पनि कारोबारको जोखिम समाप्त भएको प्रमाण भने यसले दिँदैन।
पक्राउको संख्या घट्नु र अवैध कारोबारको परिमाण घट्नु एउटै कुरा होइन। कुनै वर्ष कम व्यक्ति पक्राउ पर्नुका पछाडि कारोबार कम हुनु, अनुसन्धानको प्राथमिकता बदलिनु, सूचना प्राप्तिमा कठिनाइ हुनु वा अपराधको स्वरूप थप गोप्य हुनुजस्ता फरक कारण हुन सक्छन्। त्यसैले पक्राउको तथ्याङ्कलाई मात्र आधार बनाएर कारोबार नियन्त्रणमा आएको निष्कर्ष निकाल्न सकिँदैन।
प्रहरीले सार्वजनिक गरेको अर्को विवरणले कारोबारको परिमाण कति ठूलो हुन सक्छ भन्ने देखाउँछ। चिनियाँ नागरिक झु यी फेङ १७ करोड ७९ लाख रुपैयाँभन्दा बढीको क्रिप्टो कारोबार गरेको आरोपमा पक्राउ परेका थिए। बंगलादेशी नागरिक एमडी सेहाबुल इस्लाम ३० लाख ४९ हजार ७ सय ३६ रुपैयाँ बराबरको क्रिप्टो कारोबारसँग जोडिएका थिए। सागर गिरी र प्रमोदप्रसाद धिताल पनि क्रिप्टो कारोबारसम्बन्धी अनुसन्धानमा पक्राउ परेका व्यक्तिका रूपमा प्रहरीले उल्लेख गरेको छ।
सामाजिक सञ्जालमार्फत व्यक्तिलाई यस्तो कारोबारमा आकर्षित गर्ने र त्यसपछि ठगी तथा हुन्डी कारोबारमा प्रयोग गर्ने प्रवृत्ति भेटिएको प्रहरीको भनाइ छ।
यी घटना प्रतिनिधि उदाहरण मात्र भएको प्रहरीको भनाइ छ। पक्राउ परेका व्यक्तिको नाम र कारोबार रकम सार्वजनिक हुनु एउटा पक्ष हो। त्यसको पछाडि रहेका डिजिटल खाता, कारोबारका माध्यम, रकम पठाउने र प्राप्त गर्ने व्यक्ति तथा वास्तविक सञ्चालकसम्म अनुसन्धान पुग्नु अर्को र अझ महत्त्वपूर्ण पक्ष हो।
नेपाल प्रहरीका केन्द्रीय प्रवक्ता प्रहरी नायब महानिरीक्षक अबिनारायण काफ्लेले अनलाइन सट्टेबाजी र क्रिप्टो कारोबार नियन्त्रणका लागि सूचना सङ्कलन र निगरानीलाई प्राथमिकता दिइएको बताएका छन्। उनका अनुसार प्रहरीले सम्भावित स्थान, गिरोह र व्यक्तिबारे गोप्य सूचना सङ्कलन गर्नुका साथै खेलकुद सट्टेबाजीमा संलग्न सञ्जालको डिजिटल निगरानी गरिरहेको छ। “बैंकिङ तथा डिजिटल वालेटमार्फत हुने कारोबारको निगरानीमा समेत प्रहरीले थप संवेदनशील भई कार्य गर्दै आइरहेको छ,” काफ्लेको भनाइ छ।
उनले अनलाइन सट्टेबाजी साइबर अपराध, ठगी र हुन्डीसँग पनि जोडिन सक्ने बताएका छन्। सामाजिक सञ्जालमार्फत व्यक्तिलाई यस्तो कारोबारमा आकर्षित गर्ने र त्यसपछि ठगी तथा हुन्डी कारोबारमा प्रयोग गर्ने प्रवृत्ति भेटिएको प्रहरीको भनाइ छ। यसले सट्टेबाजीलाई केवल खेलमा पैसा लगाउने गतिविधिका रूपमा मात्र हेर्न नमिल्ने देखाउँछ। यसको सम्बन्ध रकमको स्रोत, भुक्तानीको माध्यम र त्यसलाई अर्को ठाउँमा पुर्याउने संयन्त्रसँग पनि जोडिन सक्छ।
शङ्कास्पद कारोबारको केन्द्रमा बैंक
नेपाल राष्ट्र बैंकअन्तर्गतको वित्तीय जानकारी एकाइले सन् २०२१ जनवरीदेखि २०२५ जुलाई १६ सम्म भर्चुअल सम्पत्तिसँग सम्बन्धित ६५८ शङ्कास्पद कारोबार तथा गतिविधिको सूचना प्राप्त गरेको छ। एकाइको ‘भर्चुअल सम्पत्तिसम्बन्धी रणनीतिक विश्लेषण प्रतिवेदन, २०२५’ ले यस्तो कारोबारको प्रवृत्ति, प्रयोग भएका माध्यम र सम्भावित जोखिमको विश्लेषण गरेको छ।
पाँच वर्षको अवधिमा प्राप्त ६५८ सूचनामध्ये ६०० वटा वाणिज्य बैंकबाट आएका थिए। विकास बैंकबाट ४८, रेमिट्यान्स कम्पनीबाट छ र वित्त कम्पनीबाट दुईवटा सूचना प्राप्त भएका थिए।
प्रतिवेदनअनुसार सन् २०२१ मा १३ वटा शङ्कास्पद कारोबार तथा गतिविधिको सूचना प्राप्त भएको थियो। सन् २०२२ मा यो संख्या १७३ पुगेको थियो। सन् २०२३ मा १३८ र सन् २०२४ मा २५२ वटा सूचना प्राप्त भएका थिए। सन् २०२५ जुलाई १६ सम्म थप ८२ वटा सूचना प्राप्त भएका थिए। पाँच वर्षको अवधिमा प्राप्त ६५८ सूचनामध्ये ६०० वटा वाणिज्य बैंकबाट आएका थिए। विकास बैंकबाट ४८, रेमिट्यान्स कम्पनीबाट छ र वित्त कम्पनीबाट दुईवटा सूचना प्राप्त भएका थिए।

थापाथलीस्थित नेपाल राष्ट्र बैंक। तस्बिर : बिक्रम राई
यो तथ्याङ्कको अर्थ ६५८ वटा अपराध प्रमाणित भएका हुन् भन्ने होइन। शङ्कास्पद कारोबारको सूचना प्राप्त हुनु, त्यसको अनुसन्धान हुनु, कसुर प्रमाणित हुनु र अदालतबाट दोषी ठहर हुनु फरक चरण हुन्। वित्तीय जानकारी एकाइले शङ्कास्पद देखिएका गतिविधिको विश्लेषण गरी सम्बन्धित अनुसन्धान निकायलाई सूचना उपलब्ध गराउने काम गर्छ। त्यसैले प्रतिवेदनमा उल्लेख भएका संख्यालाई प्रमाणित अपराध वा दोषी व्यक्तिको संख्याका रूपमा प्रस्तुत गर्नु गलत हुन्छ।
तर ६०० वटा सूचना वाणिज्य बैंकबाट आउनुले एउटा महत्त्वपूर्ण तथ्य उजागर गर्छ। अवैध डिजिटल कारोबारको जोखिम बैंकिङ प्रणालीबाट अलग छैन। कारोबारको अन्तिम स्वरूप क्रिप्टो सम्पत्ति वा अनलाइन सट्टेबाजी भए पनि त्यसमा प्रयोग भएको रकम नेपाली बैंक खाताबाट प्रवेश गर्न वा बाहिरिन सक्छ। यही कारण बैंकको कारोबार निगरानी, शङ्कास्पद गतिविधिको पहिचान र सम्बन्धित निकायबीच सूचना आदानप्रदान निर्णायक हुन्छ।
वित्तीय जानकारी एकाइको प्रतिवेदनले प्राप्त शङ्कास्पद कारोबारसम्बन्धी सूचना अनुसन्धानका लागि विभिन्न निकायमा पठाइएको पनि उल्लेख गरेको छ। पाँच वर्षको अवधिमा २३२ वटा सूचना नेपाल प्रहरी, ११५ वटा राजस्व अनुसन्धान विभाग, छवटा सम्पत्ति शुद्धीकरण अनुसन्धान विभाग, तीनवटा राष्ट्र बैंकको भुक्तानी सेवा विभाग र एउटा आन्तरिक राजस्व विभागमा पठाइएको प्रतिवेदनमा उल्लेख छ।
कारोबारको प्रकृतिअनुसार प्रहरी अनुसन्धान, राजस्व अनुसन्धान, सम्पत्ति शुद्धीकरण अनुसन्धान र वित्तीय नियमनका निकायबीच समन्वय आवश्यक हुन्छ।
यसले अनुसन्धानको जिम्मेवारी एउटै निकायमा सीमित नरहेको देखाउँछ। कारोबारको प्रकृतिअनुसार प्रहरी अनुसन्धान, राजस्व अनुसन्धान, सम्पत्ति शुद्धीकरण अनुसन्धान र वित्तीय नियमनका निकायबीच समन्वय आवश्यक हुन्छ। तर सूचना पठाउनु र त्यसबाट सफल अनुसन्धान तथा सम्पत्ति जफतसम्म पुग्नु फरक कुरा हो। प्राप्त सूचना कति अनुसन्धानमा परिणत भए, कति मुद्दा अभियोजन भए र कति रकम जफत वा असुल भयो भन्ने विवरणले मात्रै नियन्त्रणको वास्तविक प्रभाव देखाउन सक्छ।
वित्तीय जानकारी एकाइका प्रमुख तथा राष्ट्र बैंकका निर्देशक वासुदेव भट्टराईले शङ्कास्पद भर्चुअल सम्पत्ति कारोबारसम्बन्धी विवरण सम्बन्धित अनुसन्धान निकायलाई उपलब्ध गराइएको बताएका छन्। उनले शङ्कास्पद देखिएको कारोबार पुष्टि गर्न अनुसन्धान र अदालतको प्रक्रिया आवश्यक हुने स्पष्ट पारेका छन्। “थप अनुसन्धान गर्ने, अदालतमा मुद्दा अभियोजन गर्ने र त्यहाँ पुष्टि भएपछि मात्रै यस्तो कारोबार भए-नभएको यकिन हुन्छ,” भट्टराई भन्छन्।
यो भनाइले वित्तीय निगरानीमा देखिएको एउटा आधारभूत सीमा स्पष्ट गर्छ। बैंकको कारोबार असामान्य देखिनु अनुसन्धान सुरु गर्ने आधार हुन सक्छ, तर त्यसैलाई अपराधको अन्तिम प्रमाण मान्न मिल्दैन। रकमको स्रोत, कारोबार गर्ने व्यक्तिको भूमिका, डिजिटल प्रमाण र सम्पत्तिको वास्तविक स्वामित्व पुष्टि गर्न अनुसन्धान आवश्यक हुन्छ।
युवाका खातामा असामान्य गतिविधि
राष्ट्र बैंकको प्रतिवेदनले शङ्कास्पद भर्चुअल सम्पत्ति कारोबारसँग जोडिएका व्यक्तिको उमेर र पेसागत अवस्थाबारे पनि विवरण प्रस्तुत गरेको छ। प्रतिवेदनमा विश्लेषण गरिएका १०० व्यक्तिको नमुनामध्ये २६ देखि ३० वर्ष उमेर समूहका ३५ प्रतिशत छन्। २१ देखि २५ वर्षका २० प्रतिशत र ३१ देखि ३५ वर्षका पनि २० प्रतिशत छन्। यसरी २१ देखि ३५ वर्ष उमेर समूहका व्यक्ति नमुनाको ७५ प्रतिशत देखिएका छन्।
शङ्कास्पद कारोबार पहिचान भएका व्यक्तिमध्ये ४२ प्रतिशतको हकमा बारम्बार रकम जम्मा हुने र झिकिने असामान्य गतिविधि देखिएको प्रतिवेदनमा उल्लेख छ।
पेसागत आधारमा विद्यार्थीको हिस्सा २९ प्रतिशत छ। तलबमा काम गर्ने कर्मचारी २१ प्रतिशत र व्यवसाय सञ्चालक १९ प्रतिशत छन्। वैदेशिक रोजगारीमा रहेका व्यक्तिको हिस्सा नौ प्रतिशत, कृषि क्षेत्रमा संलग्न पाँच प्रतिशत र स्वरोजगार व्यक्तिको हिस्सा चार प्रतिशत रहेको प्रतिवेदनमा उल्लेख छ। अन्य पेसागत समूहको हिस्सा तुलनात्मक रूपमा सानो छ।
यी विवरणले युवाको बैंक खाता र डिजिटल कारोबारलाई विशेष निगरानीको विषय बनाएको छ। तर यसको अर्थ सबै युवा वा विद्यार्थी अवैध कारोबारमा संलग्न छन् भन्ने होइन। प्रतिवेदनले शङ्कास्पद गतिविधिसँग जोडिएका सीमित नमुनाको विश्लेषण गरेको हो। यसलाई समग्र युवा जनसङ्ख्याको प्रतिनिधि तथ्याङ्कका रूपमा व्याख्या गर्न मिल्दैन।
प्रतिवेदनमा शङ्कास्पद कारोबार पहिचान भएका व्यक्तिमध्ये ४२ प्रतिशतको हकमा बारम्बार रकम जम्मा हुने र झिकिने असामान्य गतिविधि देखिएको उल्लेख छ। २६ प्रतिशतको बैंक विवरणमा बाइनान्स, बिटक्वाइन, क्रिप्टो एक्सचेन्ज, हाइपर फन्ड, हाइपरभर्स र एमटी क्वाइनजस्ता नामसँग सम्बन्धित कारोबारका सङ्केत भेटिएका थिए। १६ प्रतिशतको विवरण अनौपचारिक स्रोत र इमेलबाट प्राप्त सूचनाका आधारमा शङ्कास्पद देखिएको थियो।
त्यस्तै, दुई प्रतिशतले क्रिप्टो कारोबारका लागि अरू व्यक्तिको बैंक खाता प्रयोग गरेको, पाँच प्रतिशतले क्रिप्टो वा अन्य डिजिटल सम्पत्ति खरिद गर्न डलर कार्ड प्रयोग गरेको र दुई प्रतिशतको गतिविधि जुवा तथा क्रिप्टो कारोबारसँग जोडिएको प्रतिवेदनमा उल्लेख छ। दुई प्रतिशतको विवरण क्रिप्टो र हुन्डीसँग तथा चार प्रतिशतको विवरण क्रिप्टो ठगीसँग सम्बन्धित देखिएको छ।
खाता उपलब्ध गराउने व्यक्तिले आफूले गरेको कामको प्रकृति नबुझेको हुन सक्छ वा रकमको स्रोतबारे जानकारी हुँदाहुँदै पनि आर्थिक लाभका लागि खाता प्रयोग गर्न दिएको हुन सक्छ।
यी प्रतिशतलाई प्रतिवेदनले अध्ययन गरेको नमुनाको सन्दर्भमा बुझ्नुपर्छ। तिनलाई नेपालमा क्रिप्टो कारोबार गर्ने सबै व्यक्तिको अवस्था वा देशभरका सबै बैंक खाताको तथ्याङ्क मान्न मिल्दैन। तर शङ्कास्पद कारोबार पहिचान गर्न बैंक विवरणमा देखिने असामान्य गतिविधि, डिजिटल प्लेटफर्मसँगको सम्बन्ध र अरूको खाता प्रयोग गर्ने प्रवृत्ति महत्त्वपूर्ण सङ्केत हुन सक्ने प्रतिवेदनले देखाएको छ।
अरूको बैंक खाता प्रयोग गर्ने प्रवृत्तिलाई वित्तीय अपराध अनुसन्धानमा ‘मनी म्युल’ भनिन्छ। यसमा वास्तविक कारोबार सञ्चालकले रकम प्राप्त गर्न वा अर्को खातामा पठाउन अरू व्यक्तिको खाता प्रयोग गर्न सक्छ। खाता उपलब्ध गराउने व्यक्तिले आफूले गरेको कामको प्रकृति नबुझेको हुन सक्छ वा रकमको स्रोतबारे जानकारी हुँदाहुँदै पनि आर्थिक लाभका लागि खाता प्रयोग गर्न दिएको हुन सक्छ। दुवै अवस्थामा खाताधनी अनुसन्धानको दायरामा आउन सक्छन्।

प्रतीकात्मक तस्बिर।
यही जोखिमबारे नेपाल राष्ट्र बैंकका निर्देशक सुशील पौडेलले सन् २०२६ फेब्रुअरीमा दिएको अन्तर्वार्तामा वित्तीय ठगीमा रकम एक खाताबाट अर्को खातामा तीव्र गतिमा सारिने भएकाले रकम फिर्ता ल्याउन कठिन हुने बताएका छन्। उनका अनुसार केही घटनामा व्यक्तिलाई रोजगारी वा लगानीको प्रलोभन देखाएर खातामार्फत रकम चलाउने गरिएको छ। यस्तो अवस्थामा खाताधनीले आफू अपराधमा प्रयोग भइरहेको कुरा थाहा नपाएको पनि हुन सक्छ।
“अपरिचित स्रोतबाट आएको रकम स्वीकार्ने वा हुन्डीमार्फत रकम चलाउने सामान्य नागरिकसमेत अनजानमै अपराधको हिस्सा बन्न सक्छन्,” पौडेलले चेतावनी दिएका छन्। उनको भनाइले डिजिटल वित्तीय अपराधमा वास्तविक सञ्चालक मात्र होइन, रकम ओसारपसारका लागि प्रयोग हुने व्यक्तिगत खातासमेत अनुसन्धानको विषय बन्ने देखाउँछ।
राष्ट्र बैंकको प्रतिवेदनले परिवारका सदस्य र आफन्तका नाममा रहेका खातासमेत प्रयोग भएको उदाहरण प्रस्तुत गरेको छ।
पौडेलले डिजिटल ठगीमा रोकथामलाई रकम फिर्ता ल्याउने प्रयासभन्दा प्रभावकारी उपायका रूपमा व्याख्या गरेका छन्। रकम एक खाताबाट अर्कोमा छिटो सर्ने भएकाले पीडितले गुमाएको रकम पुनः प्राप्त गर्न कठिन हुने उनको भनाइ छ। त्यसैले अपरिचित व्यक्तिको आग्रहमा बैंक खाता खोल्ने, रकम जम्मा गर्ने वा अर्को खातामा पठाउने काम नगर्नुपर्ने उनको सुझाव छ।
राष्ट्र बैंकको प्रतिवेदनले परिवारका सदस्य र आफन्तका नाममा रहेका खातासमेत प्रयोग भएको उदाहरण प्रस्तुत गरेको छ। पोखरामा पाँच जना युवा पक्राउ परेको एउटा घटनालाई प्रतिवेदनले अनलाइन जुवा र क्रिप्टो कारोबारको आपसी सम्बन्ध देखाउने उदाहरणका रूपमा समेटेको छ। पोखरा–१४ को अनुपम टोलस्थित एक घरबाट सञ्चालन भएको भनिएको कारोबारमा आफन्तका नामका बैंक खाता प्रयोग गरिएको थियो। प्रतिवेदनमा उल्लेख भएअनुसार उक्त समूहले दिनमा तीन पालोमा सट्टेबाजी सञ्चालन गर्ने र प्रत्येक पालोमा तीन हजार अमेरिकी डलरसम्मको कारोबार गर्ने गरेको थियो।
त्यस्तो कारोबार सञ्चालन गर्न ह्वाट्सएप, टेलिग्रामलगायतका सञ्चार माध्यम प्रयोग गरिएको प्रतिवेदनमा उल्लेख छ। मोबाइल फोन, ल्यापटप र नगदसमेत बरामद भएको विवरण पनि प्रतिवेदनमा छ। यो एउटा अनुसन्धानको उदाहरण हो, देशभर यस्तै संरचना छ भन्ने निष्कर्ष होइन। तर परिवारका सदस्यका खाता, व्यक्तिगत बैंकिङ पहुँच र डिजिटल सञ्चार माध्यमलाई एउटै सञ्जालमा जोडेर कारोबार सञ्चालन गर्न सकिने जोखिम यसले देखाउँछ।
जुवा र क्रिप्टोको एउटै बाटो
अनलाइन सट्टेबाजी र क्रिप्टो कारोबार कानुनी रूपमा फरक विषय हुन्। सट्टेबाजीमा खेल वा अन्य परिणामका आधारमा पैसा लगाइन्छ भने क्रिप्टो कारोबारमा डिजिटल सम्पत्तिको खरिद, बिक्री, विनिमय वा स्थानान्तरण हुन्छ। तर व्यवहारमा यी गतिविधि एउटै वित्तीय सञ्जालमा जोडिन सक्छन्। सट्टेबाजीबाट प्राप्त रकम क्रिप्टोमा रूपान्तरण गर्ने, क्रिप्टोमार्फत रकम स्थानान्तरण गर्ने वा डिजिटल सम्पत्तिलाई भुक्तानीको माध्यम बनाउने सम्भावनाले अनुसन्धानलाई थप जटिल बनाउँछ।
नेपालमा प्रतिबन्धित डिजिटल कारोबारलाई सञ्चालन गर्न बैंकिङ प्रणाली, डिजिटल भुक्तानीका माध्यम र व्यक्तिगत खाताको दुरुपयोग हुन सक्ने जोखिम छ।
राष्ट्र बैंकको वित्तीय जानकारी एकाइको प्रतिवेदनले अनलाइन जुवा र क्रिप्टो कारोबारबीचको सम्बन्धलाई छुट्टै जोखिमका रूपमा उल्लेख गरेको छ। प्रतिवेदनअनुसार दुवै गतिविधिको सीमापार प्रकृति र क्रिप्टोमा रहने छद्म पहिचानको सुविधाले अवैध कारोबारलाई अनौपचारिक क्षेत्रमा निरन्तरता दिन सहयोग पुर्याउन सक्छ। क्रिप्टो सम्पत्ति अनलाइन जुवामा प्रयोग हुने गरेको विवरण पनि प्रतिवेदनमा समेटिएको छ।
नेपालमा प्रतिबन्धित डिजिटल कारोबारलाई सञ्चालन गर्न बैंकिङ प्रणाली, डिजिटल भुक्तानीका माध्यम र व्यक्तिगत खाताको दुरुपयोग हुन सक्ने जोखिम छ। कुनै व्यक्तिको खातामा रकम जम्मा हुनु, त्यसलाई अर्को खातामा पठाउनु र अन्ततः डिजिटल सम्पत्तिमा रूपान्तरण गर्नुजस्ता गतिविधिको वास्तविक उद्देश्य पहिचान गर्न कारोबारको शृङ्खला नै पछ्याउनुपर्छ। एउटा खातामा देखिएको कारोबार मात्र हेरेर त्यसको अन्तिम गन्तव्य र लाभग्राही पहिचान गर्न कठिन हुन सक्छ।
क्रिप्टो सम्पत्तिको अर्को जटिलता यसको सीमापार स्वरूप हो। रकम एउटा देशको बैंक खाताबाट अर्को देशको डिजिटल प्लेटफर्ममा पुग्न सक्छ। डिजिटल सम्पत्ति विभिन्न खातामा स्थानान्तरण हुन सक्छ। कारोबारमा प्रयोग भएको डिजिटल पहिचान वास्तविक व्यक्तिको पहिचानसँग सीधै मेल नखान सक्छ। त्यसैले अनुसन्धानका लागि बैंकिङ विवरणसँगै डिजिटल अभिलेख, सञ्चार विवरण, कारोबारको समय र सम्पत्तिको स्वामित्वसम्बन्धी प्रमाण आवश्यक पर्छ।
प्रतिवेदनले अनियन्त्रित डिजिटल सम्पत्ति कारोबारले नेपालको वित्तीय निगरानी प्रणालीको पारदर्शिता र स्थायित्वमा चुनौती थप्न सक्ने चेतावनी दिएको छ।
राष्ट्र बैंकको प्रतिवेदनले क्रिप्टो सम्पत्तिसँग सम्बन्धित जोखिमलाई अवैध विदेशी विनिमय, अनौपचारिक रकम स्थानान्तरण, हुन्डी, अनलाइन ठगी, वास्तविक कारोबार लुकाउने प्रयास र अरूको बैंक खाता प्रयोग गर्ने प्रवृत्तिसँग जोडेको छ। प्रतिवेदनले अनियन्त्रित डिजिटल सम्पत्ति कारोबारले नेपालको वित्तीय निगरानी प्रणालीको पारदर्शिता र स्थायित्वमा चुनौती थप्न सक्ने चेतावनी दिएको छ।
यसको अर्थ हरेक क्रिप्टो कारोबार स्वतः हुन्डी वा सम्पत्ति शुद्धीकरण हो भन्ने होइन। तर प्रतिबन्धित डिजिटल सम्पत्तिको प्रयोग गरेर विदेशी मुद्रा विनिमयसम्बन्धी व्यवस्था छल्ने, रकमको वास्तविक स्रोत लुकाउने वा अवैध आम्दानीलाई वैध कारोबारजस्तो देखाउने जोखिमलाई अनुसन्धान निकायले बेवास्ता गर्न मिल्दैन।
अन्तर्राष्ट्रिय मुद्रा कोषले सन् २०२६ मा सार्वजनिक गरेको नेपालसम्बन्धी विश्लेषणमा सन् २०१९ देखि २०२४ सम्म नेपालसँग जोडिएका स्टेबलकोइन र अन्य क्रिप्टो सम्पत्तिको प्रवाह उल्लेख्य रूपमा बढेको औँल्याएको छ। नेपालमा यस्तो कारोबारमाथि कानुनी प्रतिबन्ध रहे पनि डिजिटल सम्पत्तिको सीमापार प्रवाहलाई निगरानी गर्नुपर्ने आवश्यकता कोषले औँल्याएको छ। यो विश्लेषणले नेपालभित्रको पक्राउ तथ्याङ्कभन्दा फराकिलो अन्तर्राष्ट्रिय वित्तीय प्रवृत्तितर्फ ध्यान खिच्छ।
एकातिर प्रतिबन्धित कारोबारले वित्तीय अपराध, विदेशी मुद्रा र उपभोक्ता सुरक्षामा जोखिम सिर्जना गर्न सक्ने चिन्ता छ।
यही सन्दर्भमा ब्लकचेन रणनीतिकार माइकल सिद्धिले नेपालको क्रिप्टो नीतिबारे नियमनको बहस आवश्यक रहेको तर्क गरेका छन्। सन् २०२६ अगस्ट १५ मा प्रकाशित आफ्नो विश्लेषणमा उनले नेपालमा प्रतिबन्धले क्रिप्टोप्रतिको रुचि समाप्त नगरेको, बरु त्यसलाई गोप्य वा भूमिगत बनाएको बताएका छन्। उनका अनुसार डिजिटल सम्पत्तिको सीमापार कारोबार र विकेन्द्रीकृत संरचनालाई परम्परागत वित्तीय नियमनले मात्र नियन्त्रण गर्न कठिन हुन्छ।
“प्रतिबन्धले रुचि समाप्त गरेको छैन, यसलाई केवल भूमिगत बनाएको छ,” सिद्धिको विश्लेषणको सार छ। उनले नेपालले वित्तीय स्थायित्व, विदेशी विनिमय नियन्त्रण र उपभोक्ता संरक्षणलाई प्राथमिकतामा राखेर जोखिममा आधारित नियमनको सम्भावनाबारे बहस गर्नुपर्ने बताएका छन्। उनको तर्क अनियन्त्रित रूपमा क्रिप्टो कारोबार खुला गर्नुपर्छ भन्ने होइन। स्पष्ट कानुनी संरचना, कर व्यवस्था, ग्राहक संरक्षण र नियामकीय जिम्मेवारी निर्धारणसहितको नीति आवश्यक हुने उनको मत छ।

प्रतीकात्मक तस्बिर।
सिद्धिको यो दृष्टिकोण राष्ट्र बैंक र प्रहरीको वर्तमान कानुनी तथा वित्तीय जोखिमसम्बन्धी चेतावनीभन्दा फरक नीतिगत कोण हो। एकातिर प्रतिबन्धित कारोबारले वित्तीय अपराध, विदेशी मुद्रा र उपभोक्ता सुरक्षामा जोखिम सिर्जना गर्न सक्ने चिन्ता छ। अर्कोतर्फ, प्रतिबन्धले मात्र कारोबारको माग र प्रविधिको प्रयोग रोक्न नसक्ने भएकाले नियमनको सम्भावनाबारे अध्ययन गर्नुपर्ने तर्क छ। नेपालको वर्तमान कानुनी व्यवस्थाले क्रिप्टो कारोबारलाई अनुमति दिएको छैन। त्यसैले नियमनको बहसलाई विद्यमान प्रतिबन्ध हटिसकेको अर्थमा बुझ्न मिल्दैन।
प्रविधिको सम्भावित उपयोग र अवैध कारोबारलाई एउटै डालोमा राखेर हेर्दा नियमनको बहस अपूरो हुन सक्छ। तर प्रविधिको सम्भावना देखाएर प्रतिबन्धित कारोबारलाई वैध ठहर गर्न पनि मिल्दैन।
क्रिप्टो प्रतिबन्ध र ब्लकचेन प्रविधिबीचको सम्बन्धबारे अस्ट्रेलियाको क्विन्सल्यान्ड युनिभर्सिटी अफ टेक्नोलोजीका अनुसन्धानकर्ता डा. लचलान रोब, समग्या प्रधान र विकल्प राजभण्डारीले सन् २०२५ नोभेम्बरमा प्रकाशित अध्ययनमा नेपालको कानुनी तथा सामाजिक दृष्टिकोणको विश्लेषण गरेका छन्। उनीहरूको अध्ययनले क्रिप्टोमाथिको प्रतिबन्ध र ब्लकचेन प्रविधिको सम्भावित उपयोगलाई एउटै विषयका रूपमा नहेरी अलग-अलग रूपमा बुझ्नुपर्ने प्रश्न उठाएको छ। अध्ययनमा विप्रेषण, ब्लकचेनमा आधारित उद्यमशीलता र केन्द्रीय बैंक डिजिटल मुद्राजस्ता सम्भावित प्रयोगको सन्दर्भसमेत समेटिएको छ।
यो अध्ययनले नेपालले प्रतिबन्धित क्रिप्टो कारोबारको जोखिम नियन्त्रण गर्दा ब्लकचेन प्रविधिका सम्भावित वैध उपयोगबारे पनि छुट्टै नीतिगत अध्ययन गर्नुपर्ने बहसलाई आधार दिन्छ। प्रविधिको सम्भावित उपयोग र अवैध कारोबारलाई एउटै डालोमा राखेर हेर्दा नियमनको बहस अपूरो हुन सक्छ। तर प्रविधिको सम्भावना देखाएर प्रतिबन्धित कारोबारलाई वैध ठहर गर्न पनि मिल्दैन।
कानुन कडा छ कार्यान्वयन कठिन
नेपालमा अनलाइन सट्टेबाजी र क्रिप्टो कारोबारलाई नियन्त्रण गर्ने कानुनी व्यवस्था छ। मुलुकी अपराध संहिता, २०७४ को दफा १२५ को उपदफा ४ ले सट्टेबाजीसम्बन्धी कसुरलाई दण्डनीय बनाएको छ। प्रहरीका अनुसार यस्तो कसुरमा प्रयोग भएको बिगो जफत हुनुका साथै एक वर्षसम्म कैद र १० हजार रुपैयाँसम्म जरिवाना हुन सक्छ।
त्यस्तै, मुलुकी अपराध संहिताको दफा २६२ (क) ले अभौतिक मुद्राको प्रयोगसम्बन्धी कसुरलाई समेटेको छ। प्रहरीका अनुसार यस्तो कसुरमा बिगो र त्यसबाट बढे वा बढाएको सम्पत्ति जफत गरी पाँच वर्षसम्म कैद र बिगोबमोजिम जरिवाना हुन सक्छ। कारोबारको प्रकृतिअनुसार ठगी वा विद्युतीय कारोबारसम्बन्धी कानुनसमेत आकर्षित हुन सक्ने प्रहरीको भनाइ छ।
अनलाइन सट्टेबाजीका वेबसाइट वा अनुप्रयोगको पहुँच रोक्नु मात्रले कारोबारको सम्पूर्ण सञ्जाल बन्द हुँदैन।
नेपाल राष्ट्र बैंकले पनि भर्चुअल सम्पत्तिसम्बन्धी कारोबारलाई गैरकानुनी मानेर सार्वजनिक सूचना जारी गर्दै आएको छ। राष्ट्र बैंकको वित्तीय जानकारी एकाइको रणनीतिक विश्लेषण प्रतिवेदनले नेपालमा भर्चुअल सम्पत्तिको उत्पादन, बिक्री, कारोबार, भण्डारण वा भुक्तानी तथा व्यावसायिक प्रयोजनका लागि स्थानान्तरण गर्न नपाइने कानुनी व्यवस्थाको व्याख्या गरेको छ। नेपाल राष्ट्र बैंकबाट जारी वा मान्यता प्राप्त नभएका यस्ता सम्पत्तिको कारोबारले विदेशी विनिमय, वित्तीय स्थायित्व र उपभोक्ता संरक्षणमा जोखिम निम्त्याउन सक्ने प्रतिवेदनको निष्कर्ष छ।
कानुनी व्यवस्था हुनु र त्यसको प्रभावकारी कार्यान्वयन हुनु एउटै कुरा होइन। अनलाइन सट्टेबाजीका वेबसाइट वा अनुप्रयोगको पहुँच रोक्नु मात्रले कारोबारको सम्पूर्ण सञ्जाल बन्द हुँदैन। सञ्चालक विदेशमा हुन सक्छन्, प्रयोगकर्ता नेपालमा हुन सक्छन् र रकमको प्रवाह तेस्रो मुलुक हुँदै हुन सक्छ। यस्तो अवस्थामा वेबसाइट बन्द गर्ने वा केही व्यक्तिलाई पक्राउ गर्ने कामले तत्कालको गतिविधि रोक्न सक्छ, तर त्यसको पछाडिको वित्तीय संयन्त्र पहिचान नगरेसम्म समस्या दोहोरिन सक्छ।
वित्तीय जानकारी एकाइको प्रतिवेदनले अनुसन्धानमा देखिने कठिनाइ पनि औँल्याएको छ। भर्चुअल सम्पत्तिसम्बन्धी प्राविधिक जटिलता, विभिन्न देशको अधिकार क्षेत्र, डिजिटल सम्पत्ति पहिचान तथा नियन्त्रण गर्ने चुनौती र नियमनमा रहेका संस्थाको अभावले अनुसन्धानलाई कठिन बनाउने प्रतिवेदनको निष्कर्ष छ। डिजिटल सम्पत्ति कहाँ राखिएको छ, कसले नियन्त्रण गर्छ र त्यसलाई कसरी जफत वा सुरक्षित राख्ने भन्ने विषय परम्परागत बैंक खातामा रहेको रकम नियन्त्रण गर्नुभन्दा फरक हुन्छ।
बैंक तथा वित्तीय संस्थाले शङ्कास्पद कारोबार पहिचान गरेर सूचना पठाउनु पहिलो चरण हो। त्यसपछि अनुसन्धान निकायले ती सूचनालाई जोडेर वास्तविक सञ्चालक र लाभग्राहीसम्म पुग्न सक्नुपर्छ।
यही कारण अनुसन्धान निकायसँग डिजिटल प्रमाण सङ्कलन, डिजिटल सम्पत्तिको कारोबार पहिचान, वित्तीय प्रवाह विश्लेषण र अन्तर्राष्ट्रिय निकायसँग सूचना आदानप्रदान गर्ने क्षमता आवश्यक हुन्छ। बैंक तथा वित्तीय संस्थाले शङ्कास्पद कारोबार पहिचान गरेर सूचना पठाउनु पहिलो चरण हो। त्यसपछि अनुसन्धान निकायले ती सूचनालाई जोडेर वास्तविक सञ्चालक र लाभग्राहीसम्म पुग्न सक्नुपर्छ।
जोखिमको राष्ट्रिय चित्र
नेपालको सम्पत्ति शुद्धीकरण तथा आतङ्कवादी गतिविधिमा वित्तीय लगानीसम्बन्धी राष्ट्रिय जोखिम मूल्याङ्कन २०२६ ले पनि भर्चुअल सम्पत्ति र अनलाइन जुवालाई वित्तीय अपराधको जोखिमसँग जोडेको छ। उक्त मूल्याङ्कनमा भर्चुअल सम्पत्ति तथा त्यससँग सम्बन्धित सेवा प्रदायकको जोखिम उच्च र अनलाइन सट्टेबाजी तथा जुवाको जोखिम मध्यमदेखि उच्च तहमा रहेको उल्लेख छ। समग्र सम्पत्ति शुद्धीकरणको जोखिम पनि मध्यमदेखि उच्च तहमा मूल्याङ्कन गरिएको छ।
राष्ट्रिय जोखिम मूल्याङ्कनले वित्तीय प्रणालीको दुरुपयोगको स्वरूप बदलिँदै गएको उल्लेख गरेको छ। पहिले साना रकमका बारम्बार कारोबारमा केन्द्रित देखिने गतिविधि अहिले सङ्गठित, सीमापार र कानुनी व्यक्तिको नाममा कारोबार सञ्चालन गर्ने स्वरूपमा विस्तार हुन सक्ने जोखिम औँल्याइएको छ। बैंकिङ प्रणालीलाई रकम प्रवेश गराउने र त्यसपछि विभिन्न माध्यमबाट स्थानान्तरण गर्ने काम सम्पत्ति शुद्धीकरणका विभिन्न चरणसँग जोडिन सक्छ।
राष्ट्र बैंकको वित्तीय जानकारी एकाइले सन् २०२५ मा सार्वजनिक गरेको प्रतिवेदन र राष्ट्रिय जोखिम मूल्याङ्कन २०२६ का निष्कर्षलाई सँगै हेर्दा समस्या तीन तहमा देखिन्छ।
यो मूल्याङ्कनले डिजिटल कारोबारलाई केवल प्रविधिसम्बन्धी समस्या नभई वित्तीय अपराध नियन्त्रणको राष्ट्रिय चुनौतीका रूपमा हेरेको छ। अनुसन्धान निकायबीच तत्काल सूचना आदानप्रदान, डिजिटल सम्पत्तिको पहिचान र वित्तीय प्रवाह पछ्याउने क्षमता विकास गर्नुपर्ने आवश्यकता पनि औँल्याइएको छ।
राष्ट्र बैंकको वित्तीय जानकारी एकाइले सन् २०२५ मा सार्वजनिक गरेको प्रतिवेदन र राष्ट्रिय जोखिम मूल्याङ्कन २०२६ का निष्कर्षलाई सँगै हेर्दा समस्या तीन तहमा देखिन्छ। पहिलो, बैंक तथा वित्तीय संस्थाबाट शङ्कास्पद कारोबारको सूचना प्राप्त भइरहेको छ। दोस्रो, अनलाइन सट्टेबाजी र क्रिप्टो कारोबारमा स्वदेशी तथा विदेशी नागरिकको संलग्नता देखिएको छ। तेस्रो, डिजिटल सम्पत्तिको सीमापार प्रकृतिका कारण अनुसन्धान, प्रमाण सङ्कलन र सम्पत्ति जफत गर्ने प्रक्रिया जटिल बनेको छ।
यी तीनवटै तहमा राज्यको क्षमता बलियो नभएसम्म पक्राउको संख्या बढाउनु मात्र पर्याप्त हुँदैन। कारोबारमा प्रयोग भएको रकमको स्रोत, अन्तिम गन्तव्य र वास्तविक लाभग्राही पहिचान गर्न नसकिएसम्म अवैध सञ्जालको आर्थिक आधार कमजोर बनाउन कठिन हुन्छ।
रकमको बाटो पछ्याउने चुनौती
अनलाइन सट्टेबाजी र क्रिप्टो कारोबार नियन्त्रणका लागि अब अनुसन्धानको केन्द्र व्यक्तिको पक्राउमा मात्र सीमित रहनु हुँदैन। कारोबारको वित्तीय शृङ्खला पहिचान गर्नु, प्रयोग भएका बैंक खाता र डिजिटल वालेटको सम्बन्ध पत्ता लगाउनु, वास्तविक लाभग्राही पहिचान गर्नु र अवैध आम्दानीबाट सिर्जना भएको सम्पत्ति नियन्त्रण गर्नु आवश्यक हुन्छ।
सामान्य कारोबारलाई अनावश्यक रूपमा अपराधसँग जोड्ने अवस्था आउन नदिन जोखिममा आधारित निगरानी र प्रमाणमा आधारित अनुसन्धान उत्तिकै महत्त्वपूर्ण हुन्छ।
बैंक तथा वित्तीय संस्थाले असामान्य कारोबार पहिचान गर्ने प्रणालीलाई प्रभावकारी बनाउनुपर्छ। एउटै खातामा बारम्बार रकम जम्मा हुने र झिकिने, कारोबारको प्रकृतिसँग नमिल्ने रकमको प्रवाह देखिने वा खाताधनीको आम्दानीसँग मेल नखाने गतिविधि भेटिएमा त्यसको जोखिम विश्लेषण आवश्यक हुन्छ। तर सामान्य कारोबारलाई अनावश्यक रूपमा अपराधसँग जोड्ने अवस्था आउन नदिन जोखिममा आधारित निगरानी र प्रमाणमा आधारित अनुसन्धान उत्तिकै महत्त्वपूर्ण हुन्छ।
प्रहरी, राष्ट्र बैंकको वित्तीय जानकारी एकाइ, राजस्व अनुसन्धान विभाग र सम्पत्ति शुद्धीकरण अनुसन्धान विभागबीच सूचना आदानप्रदान प्रभावकारी हुनुपर्छ। एउटा निकायले प्राप्त गरेको सूचना अर्को निकायसम्म पुगेर मात्र रोकिनु हुँदैन। त्यसबाट अनुसन्धानको परिणाम के आयो, मुद्दा दायर भयो कि भएन, सम्पत्ति जफत भयो कि भएन र कारोबारको मुख्य सञ्चालक पहिचान भयो कि भएन भन्ने विवरणसमेत प्रणालीगत रूपमा अभिलेख हुनुपर्छ।

सम्पत्ति शुद्धीकरण अनुसन्धान विभाग। फाइल तस्बिर
अन्तर्राष्ट्रिय सहकार्य पनि उत्तिकै महत्त्वपूर्ण छ। डिजिटल सम्पत्ति र अनलाइन सट्टेबाजीका सञ्चालक नेपालबाहिर हुन सक्ने भएकाले विदेशी अनुसन्धान निकाय, वित्तीय जानकारी एकाइ र डिजिटल सेवा प्रदायकसँग कानुनी प्रक्रियाअनुसार सहकार्य आवश्यक पर्छ। कारोबारको डिजिटल अभिलेख सुरक्षित राख्ने, वास्तविक खाताधनी पहिचान गर्ने र सम्पत्तिको स्वामित्व पुष्टि गर्ने क्षमता विकास नगरी सीमापार सञ्जालसम्म पुग्न सकिँदैन।
सर्वसाधारणका लागि पनि बैंक खाता वा डिजिटल भुक्तानी माध्यम अरूलाई प्रयोग गर्न दिनु जोखिमपूर्ण हुन सक्छ भन्ने चेतना आवश्यक छ। सामान्य आर्थिक लाभको प्रलोभनमा आफ्नो खाता प्रयोग गर्न दिँदा खाताधनी आफैँ अनुसन्धानको दायरामा आउन सक्छ। आफूले नचिनेको व्यक्तिको रकम आफ्नो खातामा जम्मा गर्न दिने, अर्को खातामा पठाइदिने वा डिजिटल कारोबारका लागि खाता उपलब्ध गराउने कामको कानुनी परिणाम गम्भीर हुन सक्छ।
कति कारोबारको वास्तविक स्रोत पहिचान भयो, कति सञ्जालको वित्तीय आधार भत्काइयो, कति अवैध सम्पत्ति जफत भयो र कति अनुसन्धान अदालतसम्म पुगेर प्रमाणित भयो भन्ने परिणाम निर्णायक हुन्छ।
अनलाइन सट्टेबाजी र क्रिप्टो कारोबारको चुनौती यसको डिजिटल स्वरूपमा मात्र छैन। यो बैंकिङ प्रणाली, व्यक्तिगत खाता, विदेशी मुद्रा, हुन्डी, ठगी र सीमापार वित्तीय प्रवाहसँग जोडिन सक्ने सम्भावनामा छ। त्यसैले नियन्त्रणको प्रभावकारिता पक्राउको संख्याले मात्र मापन हुँदैन। कति कारोबारको वास्तविक स्रोत पहिचान भयो, कति सञ्जालको वित्तीय आधार भत्काइयो, कति अवैध सम्पत्ति जफत भयो र कति अनुसन्धान अदालतसम्म पुगेर प्रमाणित भयो भन्ने परिणाम निर्णायक हुन्छ।
धनुषाका सुनिलकुमार यादवसँग जोडिएको दुई अर्ब १६ करोड रुपैयाँभन्दा बढीको प्रारम्भिक कारोबार विवरण एउटा अनुसन्धानको विषय हो। तर यसले उठाएको प्रश्न त्योभन्दा ठूलो छ। डिजिटल माध्यमबाट हुने कारोबारको वास्तविक सञ्चालक, रकमको स्रोत र अन्तिम लाभग्राहीसम्म राज्य पुग्न सक्छ कि सक्दैन भन्ने प्रश्न। यही क्षमताले नेपालमा प्रतिबन्धित अनलाइन सट्टेबाजी र क्रिप्टो कारोबार नियन्त्रणको वास्तविक अवस्था निर्धारण गर्नेछ।

प्रतिक्रियाहरू
कृपया सभ्य र मर्यादित भाषामा प्रतिक्रिया दिनुहोस्। अपमानजनक, मानहानिकारक वा घृणा फैलाउने प्रतिक्रियाहरू हटाइनेछन्।
अहिलेसम्म कुनै प्रतिक्रिया छैन। आफ्नो विचार राख्ने पहिलो व्यक्ति बन्नुहोस्।