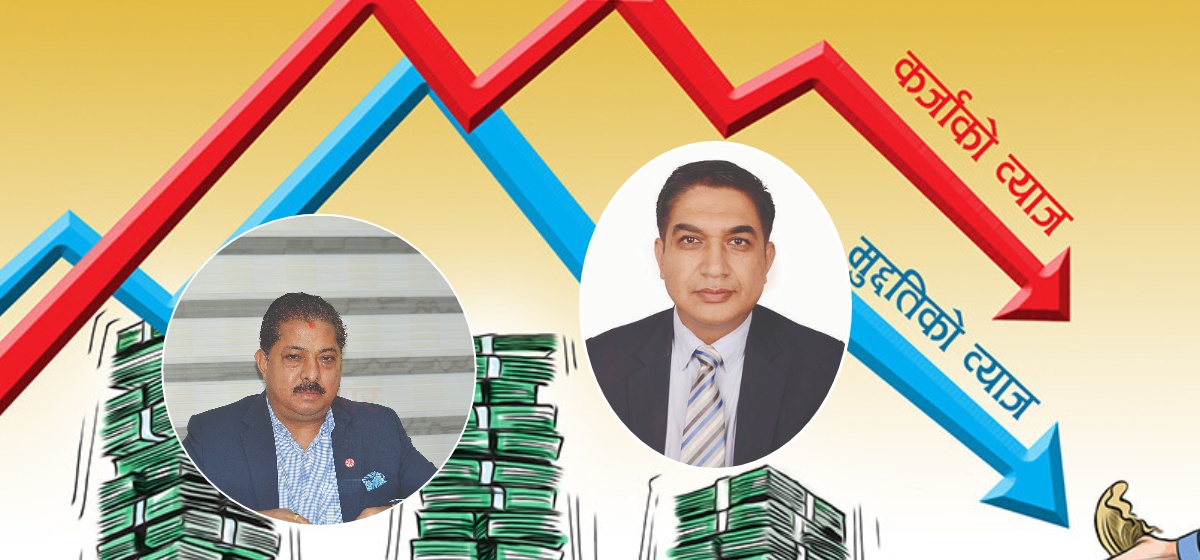
बैंकमा पैसा थुप्रिएको छ। उद्योगी, व्यवसायी लगानी विस्तार गर्न हच्किएका छन्। लगानी नबढ्दा बैंक तथा वित्तीय संस्थामा करिब आठ खर्ब अधिक तरलता छ। यसले अर्थतन्त्रमा लगानी र कर्जाको माग कमजोर रहेको देखाउँछ।
नेपाल राष्ट्र बैंकका अनुसार कात्तिक १८ सम्म बैंक तथा वित्तीय संस्थामा ८५ खर्ब ३२ अर्ब रुपैयाँ निक्षेप संकलन भएको छ। निजी क्षेत्रको लगानी विस्तार सुस्त हुँदा निक्षेप र तरलता बढ्दै गएको हो। रेमिटेन्स र विदेशी मुद्रा आप्रवाहले बैंकिङ प्रणालीमा पैसा थुप्रिँदै गए पनि लगानी विस्तार हुन सकेको छैन। करिब सवा ८५ खर्ब निक्षेप जम्मा हुँदा बैंक तथा वित्तीय संस्थाले ६१ खर्ब ११ अर्ब रुपैयाँ मात्र लगानी गरेका छन्। सात खर्ब ८३ अर्ब रुपैयाँ अधिक तरला छ।
बैंक तथा वित्तीय संस्थामा कर्जा प्रवाह गर्न र अन्य वित्तीय कारोबार सञ्चालन गर्न आवश्यकताभन्दा बढी रकम उपलब्ध हुने अवस्थालाई अधिक तरलता भनिन्छ। बैंकहरूमा निक्षेपका रूपमा धेरै पैसा जम्मा हुने तर सोही अनुपातमा कर्जाको माग नबढ्दा बैंकिङ प्रणालीमा अधिक तरलता सिर्जना हुन्छ।
ब्याजदर न्यून हुँदा पनि कर्जाको माग बढ्न नसक्नु चिन्ताको विषय भएको नेपाल बैंकर एसोसिएसनका प्रमुख कार्यकारी अनिल शर्माले बताए। ‘आर्थिक गतिविधि चलायमान नभएका कारण कर्जा विस्तार हुन सकेको छैन,’ शर्माले भने, ‘सस्तो ब्याजमा पैसा उपलब्ध हुँदा पनि लगानी बढ्न सकेन।’ स्थिर सरकार भए पनि लगानी बढ्न नसकेको उनले बताए। ‘बैंकदेखि राष्ट्र बैंकले यसको उत्तर खोजिरहेका छन्,’ उनले भने, ‘कारण पत्ता लागेको छैन।’
कात्तिकको तुलनामा मंसिरमा वाणिज्य बैंकहरूको व्यक्तिगत निक्षेपको औसत अधिकतम ब्याजदर घटेर ४ प्रतिशतभन्दा तल (३.९२ प्रतिशत) आइपुगेको छ। बैंकबाट कर्जा लिँदा सिंगल डिजिटको ब्याजदरमा कर्जा पाउन अवस्था छ।
बैंकिङ प्रणालीमा अधिक तरलता थुप्रिनुको प्रमुख कारण निक्षेपको तुलनामा कर्जा विस्तार हुन नसक्नु हो। पछिल्लो समय रेमिट्यान्स आप्रवाहमा भएको वृद्धि र विदेशी मुद्रा सञ्चितिमा आएको सुधारले बैंकिङ प्रणालीमा निक्षेप बढे पनि निजी क्षेत्रको लगानी विस्तार, उद्योग व्यवसायको गतिविधि र नयाँ परियोजनामा कर्जाको माग अपेक्षाअनुसार बढ्न सकेको छैन। निजी क्षेत्रले नयाँ उद्योग स्थापना, व्यवसाय विस्तार र ठुला परियोजनामा लगानी गर्न अपेक्षित चासो नदेखाउँदा कर्जाको माग कमजोर छ। लगानीको वातावरण, व्यावसायिक आत्मविश्वास, बजारको माग र आर्थिक गतिविधिमा आएको सुस्तताले पनि कर्जा विस्तारलाई प्रभावित पारेको छ।
कोभिड महामारीदेखिको समस्या अहिलेसम्म सुल्झन नसकेका कारण व्यवसायी पर्ख र हेरको रणनीतिमा रहेको नेपाल उद्योग वाणिज्य महासंघका अध्यक्ष अन्जन श्रेष्ठ बताउँछन्। कोभिड, जेनजी आन्दोलन, विभिन्न समयका प्राकृतिक विपत्ति, सरकारको खर्च गर्ने क्षमता कमजोरलगायत कारणले बजारमा माग बढ्न नसक्दा त्यसको असर कर्जामा परेको श्रेष्ठले बताए।
‘एकपछि अर्को समस्याका कारण बजार चक्र प्रभावित भएको छ,’ श्रेष्ठले भने, ‘वस्तुको माग नबढ्दा भएका उद्योगले पनि पूर्ण क्षमतामा चलाउन सकेका छैनन्। माग नबढेका कारण नयाँ उद्योग खुलेनन्। नयाँ उद्योग नखुल्दा लगानी विस्तार हुन सकेन।’ जेनजी आन्दोलनमा निजी क्षेत्रमाथिको आक्रमणले पनि निजी क्षेत्र पूर्ण विश्वस्त हुन नसकेको श्रेष्ठ बताउँछन्। नयाँ स्थिर सरकार आएपछि नीतिगत सुधारका प्रयास भइरहेकाले निजी क्षेत्रको मनोबल बढ्नेमा आफूहरू आशावादी रहेको श्रेष्ठले बताए। सरकारले ५९ वटा ऐन संशोधन गरेर निजी क्षेत्रको विश्वास आर्जन गर्न खोजेको उनले बताए।
बैंकिङ प्रणालीमा पर्याप्त रकम उपलब्ध हुँदाहुँदै उद्योग, व्यापार तथा उत्पादनमूलक क्षेत्रमा लगानी विस्तार हुन नसक्नु अर्थतन्त्रका लागि चुनौतीको अवस्था हो। सरकारको राजस्व संकलन र खर्चबिचको अन्तरले पनि बैंकिङ प्रणालीको तरलता प्रभावित गर्छ। सरकारले राजस्व संकलन गरेअनुसार विकास तथा पुँजीगत खर्च गर्न नसक्दा सरकारी खातामा रकम थुप्रिन्छ। सरकारी खर्च कम हुँदा निजी क्षेत्र र बजारमा जाने रकमको प्रवाह प्रभावित हुन्छ। पुँजीगत खर्च कमजोर हुँदा निर्माण व्यवसाय, उद्योग, आपूर्ति शृंखला र रोजगारीमा अपेक्षित आर्थिक गतिविधि सिर्जना हुन सकेको छैन।
बैंक तथा वित्तीय संस्थाहरूको निक्षेप तथा कर्जा प्रवाहमा सामान्य वृद्धि भने देखिएको छ। २०२६ नोभेम्बर ४ (कात्तिक १८) सम्म बैंक तथा वित्तीय संस्थाहरूमा कुल निक्षेप ८५ खर्ब ३२ अर्ब रुपैयाँ पुगेको छ। कुल निक्षेपमध्ये सबैभन्दा ठुलो हिस्सा वाणिज्य बैंकहरूको छ। कात्तिक १८ गतेसम्म वाणिज्य बैंकहरूमा मात्रै ७७ खर्ब १५ अर्ब रुपैयाँ निक्षेप संकलन भएको छ। अघिल्लो दिन अर्थात् कात्तिक १७ गतेसम्म वाणिज्य बैंकहरूमा ७७ खर्ब आठ अर्ब रुपैयाँ निक्षेप थियो। एक दिनमा वाणिज्य बैंकहरूको निक्षेप सात अर्ब रुपैयाँले बढेको राष्ट्र बैंकको तथ्यांकले देखाउँछ।
वाणिज्य बैंकहरूको निक्षेपमा भएको वृद्धिले समग्र बैंकिङ प्रणालीको निक्षेप विस्तारमा महत्त्वपूर्ण योगदान पुर्याएको छ। बैंक तथा वित्तीय संस्थामा रहेको कुल निक्षेपमध्ये अधिकांश हिस्सा वाणिज्य बैंकहरूमा केन्द्रित रहेको तथ्यांकले देखाउँछ। अन्य बैंक तथा वित्तीय संस्थामा भने निक्षेप सामान्य घटेको छ। कात्तिक १८ सम्म अन्य बैंक तथा वित्तीय संस्थामा आठ खर्ब १७ अर्ब रुपैयाँ निक्षेप थियो। अघिल्लो दिन यस्तो निक्षेप आठ खर्ब १८ अर्ब रुपैयाँ थियो।
समग्रमा हेर्दा अन्य बैंक तथा वित्तीय संस्थाको निक्षेपमा सामान्य गिरावट आए पनि वाणिज्य बैंकहरूको निक्षेपमा भएको वृद्धिका कारण बैंकिङ प्रणालीको कुल निक्षेप बढेको देखिन्छ। निक्षेपसँगै बैंक तथा वित्तीय संस्थाको कर्जा लगानीमा समेत सामान्य वृद्धि भएको छ। नेपाल राष्ट्र बैंकको तथ्यांकअनुसार कात्तिक १८ सम्म बैंक तथा वित्तीय संस्थाको कुल कर्जा लगानी ६१ खर्ब १८ अर्ब रुपैयाँ पुगेको थियो। अघिल्लो दिनसम्म कुल कर्जा लगानी ६१ खर्ब १४ अर्ब रुपैयाँ थियो। यसअनुसार एक दिनमा बैंक तथा वित्तीय संस्थाको कर्जा लगानी चार अर्ब रुपैयाँले बढेको थियो।
कुल कर्जा लगानीमध्ये वाणिज्य बैंकहरूको हिस्सा सबैभन्दा बढी छ। कात्तिक १८ सम्म वाणिज्य बैंकहरूले ५४ खर्ब ३८ अर्ब रुपैयाँ कर्जा लगानी गरेका छन्। अघिल्लो दिन यस्तो कर्जा लगानी ५४ खर्ब ३५ अर्ब रुपैयाँ थियो। एक दिनमा वाणिज्य बैंकहरूको कर्जा लगानी ३ अर्ब रुपैयाँले वृद्धि भएको थियो। त्यस्तै अन्य बैंक तथा वित्तीय संस्थाको कर्जा लगानी भने ६ खर्ब ८० अर्ब रुपैयाँमा स्थिर छ। वाणिज्य बैंकहरूको कर्जा लगानी सामान्य बढे पनि अन्य बैंक तथा वित्तीय संस्थाको कर्जा प्रवाहमा कुनै परिवर्तन देखिएको छैन। बैंकिङ प्रणालीमा निक्षेपको तुलनामा कर्जा विस्तार कम भएपछि कर्जा–निक्षेप अनुपात (सिडी रेसियो) पनि घटेको छ। राष्ट्र बैंकका अनुसार कात्तिक १८ गतेसम्म बैंक तथा वित्तीय संस्थाको सिडी रेसियो ७०.९६ प्रतिशत कायम छ। निक्षेपको तुलनामा कर्जा विस्तार कम छ।
६ वटा बैंकले घटाए ब्याजदर
मंसिर महिनाका लागि ६ वटा वाणिज्य बैंकले निक्षेपको ब्याजदर घटाएका छन्। १४ वटा बैंकले भने कात्तिक महिनाकै ब्याजदरलाई निरन्तरता दिएका छन्। कुनै पनि बैंकले ब्याजदर वृद्धि नगरेपछि वाणिज्य बैंकहरूको व्यक्तिगत मुद्दती निक्षेपको औसत अधिकतम ब्याजदर ४ प्रतिशतभन्दा तल झरेको छ। २० वाणिज्य बैंकले सार्वजनिक गरेको नयाँ ब्याजदरअनुसार व्यक्तिगत मुद्दती निक्षेपको औसत अधिकतम ब्याजदर कात्तिकको ४.०१३ प्रतिशतबाट ०.११ प्रतिशत विन्दुले घटेर मंसिरमा ३.९२ प्रतिशत कायम भएको छ। त्यस्तै संस्थागत निक्षेपको औसत अधिकतम ब्याजदर पनि ३.००३ प्रतिशतबाट घटेर २.९९०५ प्रतिशतमा झरेको छ।
ब्याजदर घटाउनेमध्ये माछापुच्छ्रे बैंकले व्यक्तिगत निक्षेपमा सबैभन्दा धेरै १ प्रतिशत विन्दुले कटौती गरेको छ। यो बैंकले कात्तिकमा ४.५ प्रतिशत रहेको ब्याजदर घटाएर ३.५ प्रतिशत कायम गरेको हो। कृषि विकास बैंकले ब्याजदर ०.५ प्रतिशत विन्दुले घटाएर ३.६५ प्रतिशतमा झारेको छ।
एनएमबि बैंकले व्यक्तिगत र संस्थागत दुवै निक्षेपमा ०.२५ प्रतिशत विन्दुले ब्याजदर घटाएको छ। लक्ष्मी सनराइज, कुमारी र स्ट्याण्डर्ड चार्टर्ड बैंकले पनि व्यक्तिगत निक्षेपको ब्याजदरमा कटौती गरेका छन्। बैंकहरूबिच ब्याजदर घटाउने क्रम जारी रहँदा निक्षेपकर्ताले मुद्दती निक्षेपबाट पाउने प्रतिफल थप घट्ने देखिएको छ।
प्रतिक्रियाहरू
कृपया सभ्य र मर्यादित भाषामा प्रतिक्रिया दिनुहोस्। अपमानजनक, मानहानिकारक वा घृणा फैलाउने प्रतिक्रियाहरू हटाइनेछन्।
अहिलेसम्म कुनै प्रतिक्रिया छैन। आफ्नो विचार राख्ने पहिलो व्यक्ति बन्नुहोस्।